数据要素市场的瓶颈正在转移。早期的难题在供给侧,数据持有方不敢交、不愿交;如今的难题在核验侧,交易双方即便都有意愿,也常常因为计量口径、权属凭据、会计处理无法互认而谈不下去。制度确认了数据可以交易,接下来要解决的是数据以什么格式、按什么单位、凭什么证据进入交易,这些问题的答案最终要落在标准上。
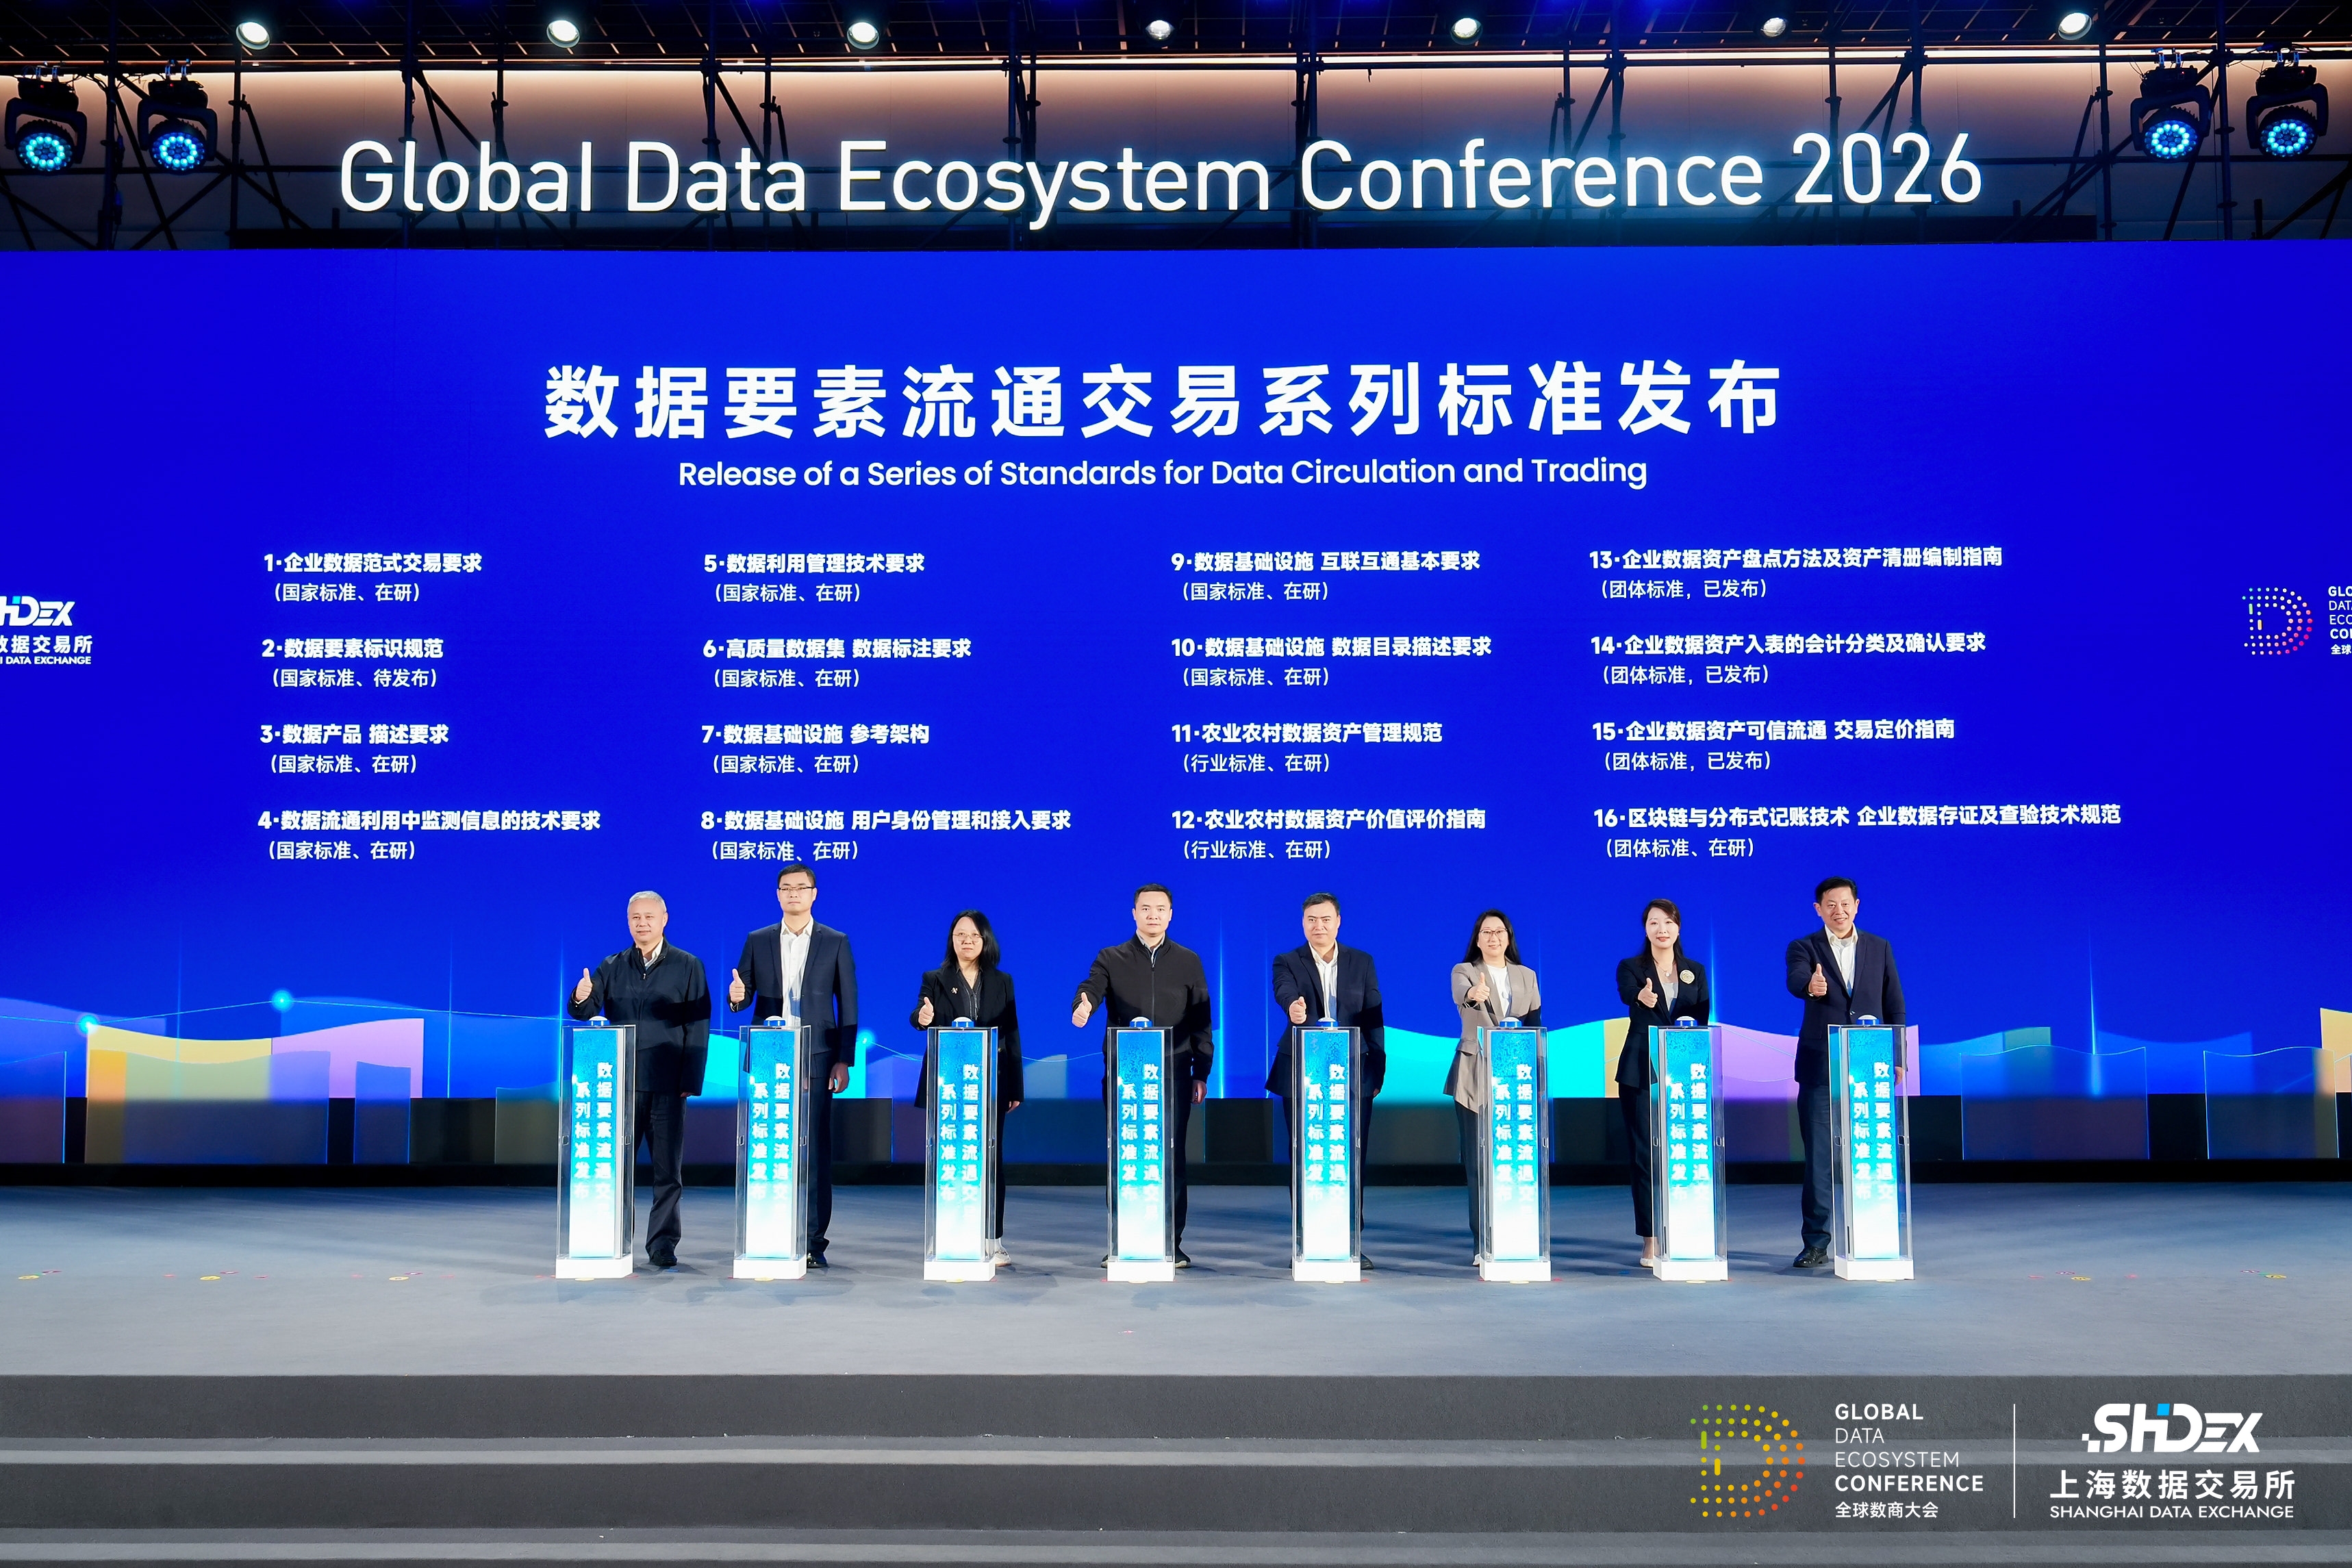
10月31日,在上海数据交易所主办的2026全球数商大会“数智共生 要素蝶变”——数据产业高质量发展与国际合作论坛上,16项数据要素相关标准集中发布,数传集团参与其中。把这批标准放到出版业的处境里看,会发现一个长期被忽视的事实:行业手里的数据价值并不低,缺的是一套让这份价值被计算出来、被市场承认的规则,而这套规则此刻正在成形。
标准改变的是数据交易的成本结构
数据和普通商品有一个根本差别:买方无法通过“看一眼”判断它的数量、质量和来源。一批数据有多少有效记录,准确率如何,权属是否干净,使用后会不会引发纠纷,这些信息在交易前都需要披露和核验。数据又可以零成本复制,一旦交付就难以收回,卖方因此也倾向于少披露、多设防。双方的顾虑叠加,每一笔交易都要单独完成一轮尽职调查,核验成本随交易次数线性增长。数据交易长期集中在少数品类、少数主体之间,根源就在这里。
标准的作用,是把逐笔发生的核验成本转化为一次性的认证成本。一套数据按标准完成盘点、评估和存证,就相当于提前回答了买方可能提出的大部分问题,之后每一次交易都可以复用这份答案。核验从“每笔一次”变为“认证一次、多处适用”,交易的边际成本下降,交易才可能规模化。从这个意义上说,标准扮演的是接口的角色:规则约束主体的行为,接口约束数据的形态,符合接口的数据可以在不同主体之间流转而无需重新谈判。
接口具有很强的网络效应,先被广泛采用的口径往往会成为默认口径。会计准则的演进提供了参照:企业财务数据只有在同一准则下才可比较,可比较之后才有估值,有估值之后才有资本市场。数据资产走的是同一条路,可比性是流动性的前提,而可比性来自标准。
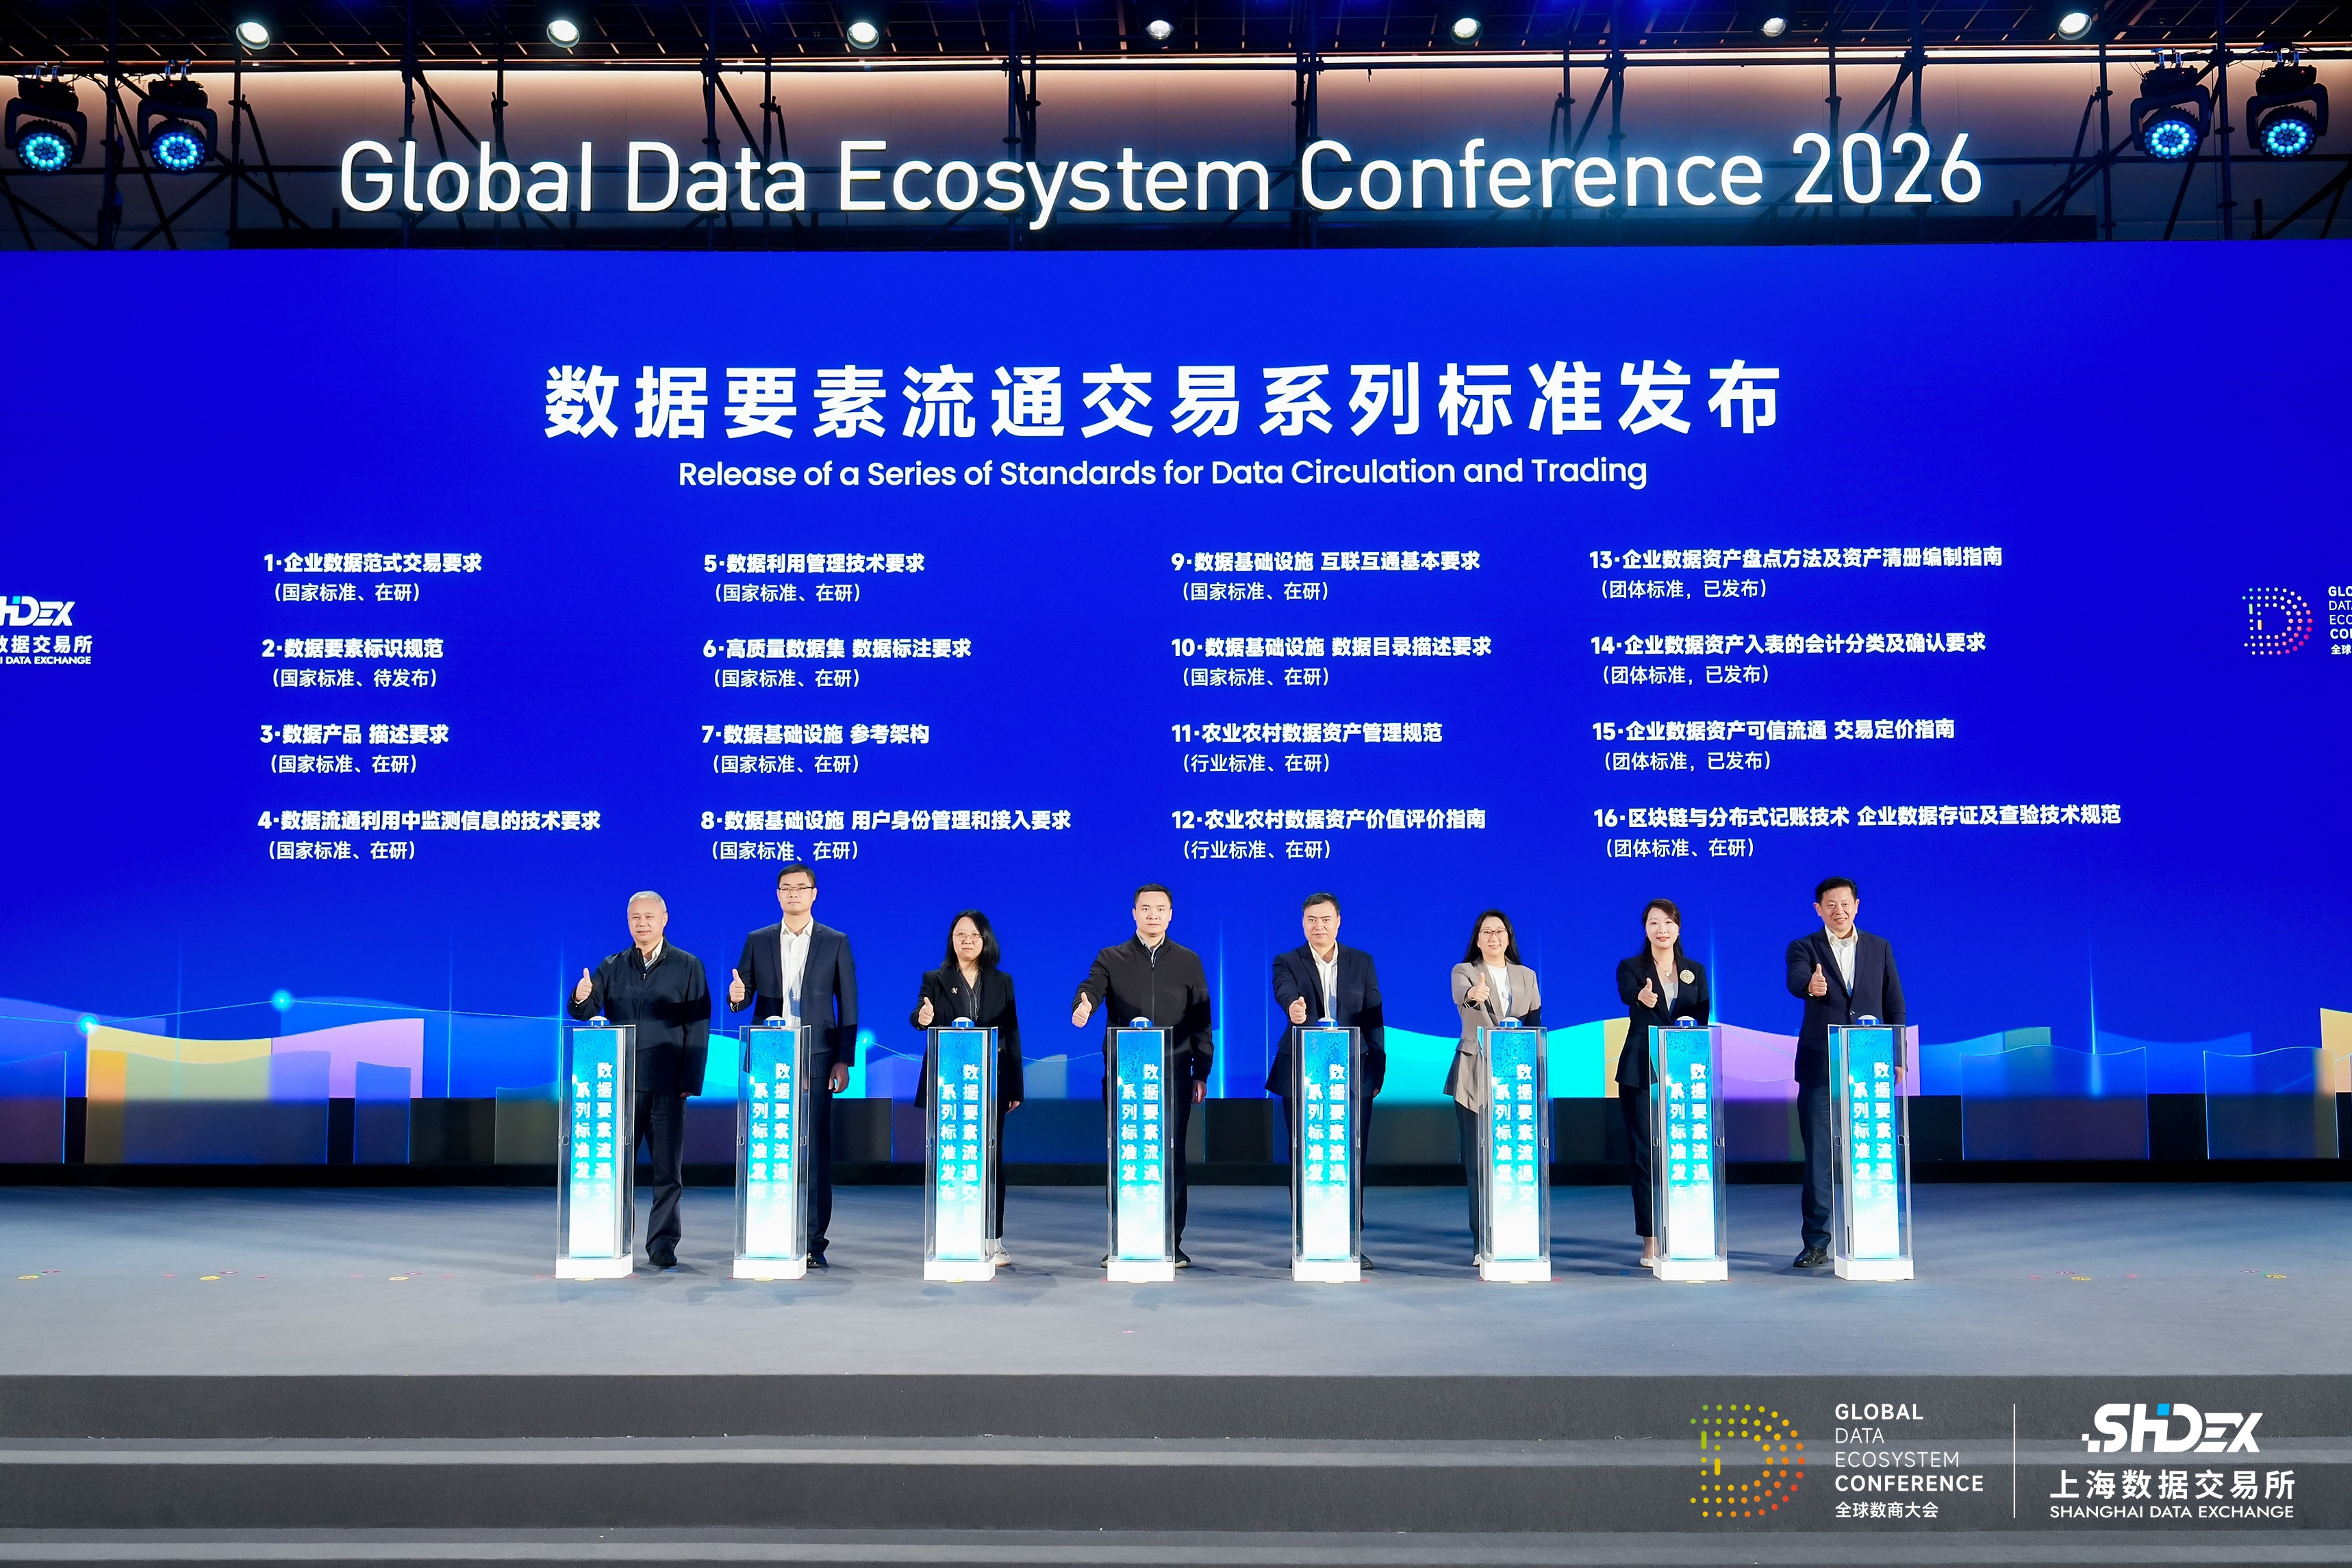
此次发布的16项标准,由10项国家标准、2项行业标准和4项团体标准组成,形成“国标引领、行标聚焦、团标先行”的三层体系,其中4项发布贯标,12项正在推进研制。三个层级的研制周期和功能各不相同:国标稳定、权威,覆盖面广,周期相对较长;团标灵活,贴近一线实践,往往率先沉淀市场中的新做法,再逐步被更高层级的标准吸收。12项在研标准占据多数,意味着这套体系的许多关键口径仍处在形成之中。
形成之中的口径,对各行业是窗口,也是风险。数据交易起步较早的领域集中在金融、交通、气象等结构化数据密集的行业,早期沉淀的计量和定价方法,天然以记录条数、字段数量、接口调用次数为单位。内容数据的价值逻辑与此差异很大。一段文本被用于模型训练、被用于知识检索、被用于二次创作,价值完全不同;一部经过多轮编校的学术专著与一篇网络帖子,按字数或token计量可能相差无几,实际质量却天差地别。如果内容数据最终被套进以条数和token为单位的计量框架,它的价格就会向普通语料趋同,专业内容的质量差异被抹平。内容行业能否在这一轮接口形成过程中把自己的价值逻辑表达出来,关系到它未来在数据要素市场中的定价地位。
4项团标打通的是“资产化”的完整链条
在这批标准中,10项国标体量最大,搭建的是通用框架和基础语言。4项团体标准分别落在数据资产盘点、入表会计分类、可信流通交易定价、存证查验四个环节,回答的是一个更具经营意味的问题:数据如何从被存储、被管理的资源,变成可以计入报表、可以拿去定价的资产。
盘点是起点。对内容行业来说,盘点远不止清点文件数量,它要识别哪些内容权利已经理清,哪些具备可用的数字格式,哪些带有完整的元数据,实质上是一次可交易性评估。没有进入盘点范围的数据,在财务意义上等于不存在。
入表的会计分类暗含了商业模式的选择。数据资源若按存货处理,价值通过出售一次性实现,对应的是买断;若按无形资产处理,价值通过持续使用、分期摊销实现,对应的是授权。分类还牵涉成本归集问题:只有按数据资产口径持续归集的投入,才可能在符合条件时形成资产,已经作为费用处理的投入通常无法追溯调整。这意味着入表能力需要提前建设,等到交易机会出现时再回头整理,往往已经缺少计量基础。
定价是最难的一环。数据资产的定价通常有成本法、市场法、收益法几种思路,每一种都有前置条件。成本法依赖完整的成本归集,否则只能低估;市场法依赖可比交易,而数据交易市场恰恰缺少足够的公开成交记录;收益法依赖对数据使用效果的持续追踪,没有使用记录就无从测算。在可信流通的前提下讨论定价,还引入了一个新变量:持有方对数据使用过程掌握多少控制权。数据交付后若持有方完全失去控制,就只能按一次性转让定价并承担被复制扩散的折价;若使用过程可控、可追溯,持有方就可以按次、按量、按效果收费。
存证查验恰好为定价补上了前提。存证记录的权属信息解决了确权问题,记录的使用过程为收益法提供数据,累积的交易记录又逐渐形成市场法所需的可比样本。存证的价值随参与者增多而上升:进入可信流通并留下记录的交易越多,市场的参考价格就越丰富,后来者的定价就越有依据。
四项标准环环相扣。盘点为入表提供资产基础,存证为定价提供证据,定价结果又反过来影响入表计量。缺少任何一环,数据都难以完成从资源到资产、从资产到可定价商品的转变。团标在这条链条上“先行”,意味着市场一线的做法会率先沉淀为规则,参与研制的主体,也就在相当程度上影响着后来者遵循的口径。
出版数据的价值逻辑,需要进入标准的研制过程
用这条链条对照出版业,可以发现出版数据至少有三笔账没有被算进去。
第一笔是编校劳动。技术公司采购网络语料后,需要投入大量成本做清洗、去重、纠错和价值导向审核,出版内容在出版之前已经完成了这一道工序。选题论证、三审三校、事实核查,本身就是高强度的质量加工,它降低的是下游使用中的事实错误和内容风险。当前按字数打包授权的计价方式只计算了文本数量,这部分已经支付过的质量成本和它带来的风险降低,都没有体现在价格里。
第二笔是权利链条。出版单位从作者处获得的通常是特定形态的出版权,模型训练、知识库调用等新用途,往往不在原有合同的覆盖范围内。权利链条存在断点,交易时要么压低价格换取对方承担风险,要么干脆放弃交易。存量作品的补充授权工作量巨大,单个出版单位难以独立完成。
第三笔是组合价值。出版单位掌握的主要是供给侧数据,即内容本身及其元数据;读者在哪里买书、如何阅读、关注什么,这些需求侧数据大多沉淀在电商和各类平台手中。内容数据单独出售时,容易被当作普通语料估价;与需求侧数据、专业场景数据组合之后,才能显出它的专业价值。
这三笔账能否算清,单靠某一家出版单位的谈判能力解决不了,答案最终写在跨行业的规则里。16项标准处理的是数据要素的通用问题,落到出版业,每个环节的含义都会发生偏移:盘点要盘的,首先是权利是否清楚;入表要算的,是编校投入能否归集进数据资产的成本;定价要定的,是内容质量的差异如何在价格中体现;存证要证的,是从作者、出版单位到使用方的授权链条是否完整。这些行业化的问题能否进入标准的讨论,决定标准在出版业能落多深,是停留在通用框架上,还是能处理内容数据的特殊性。
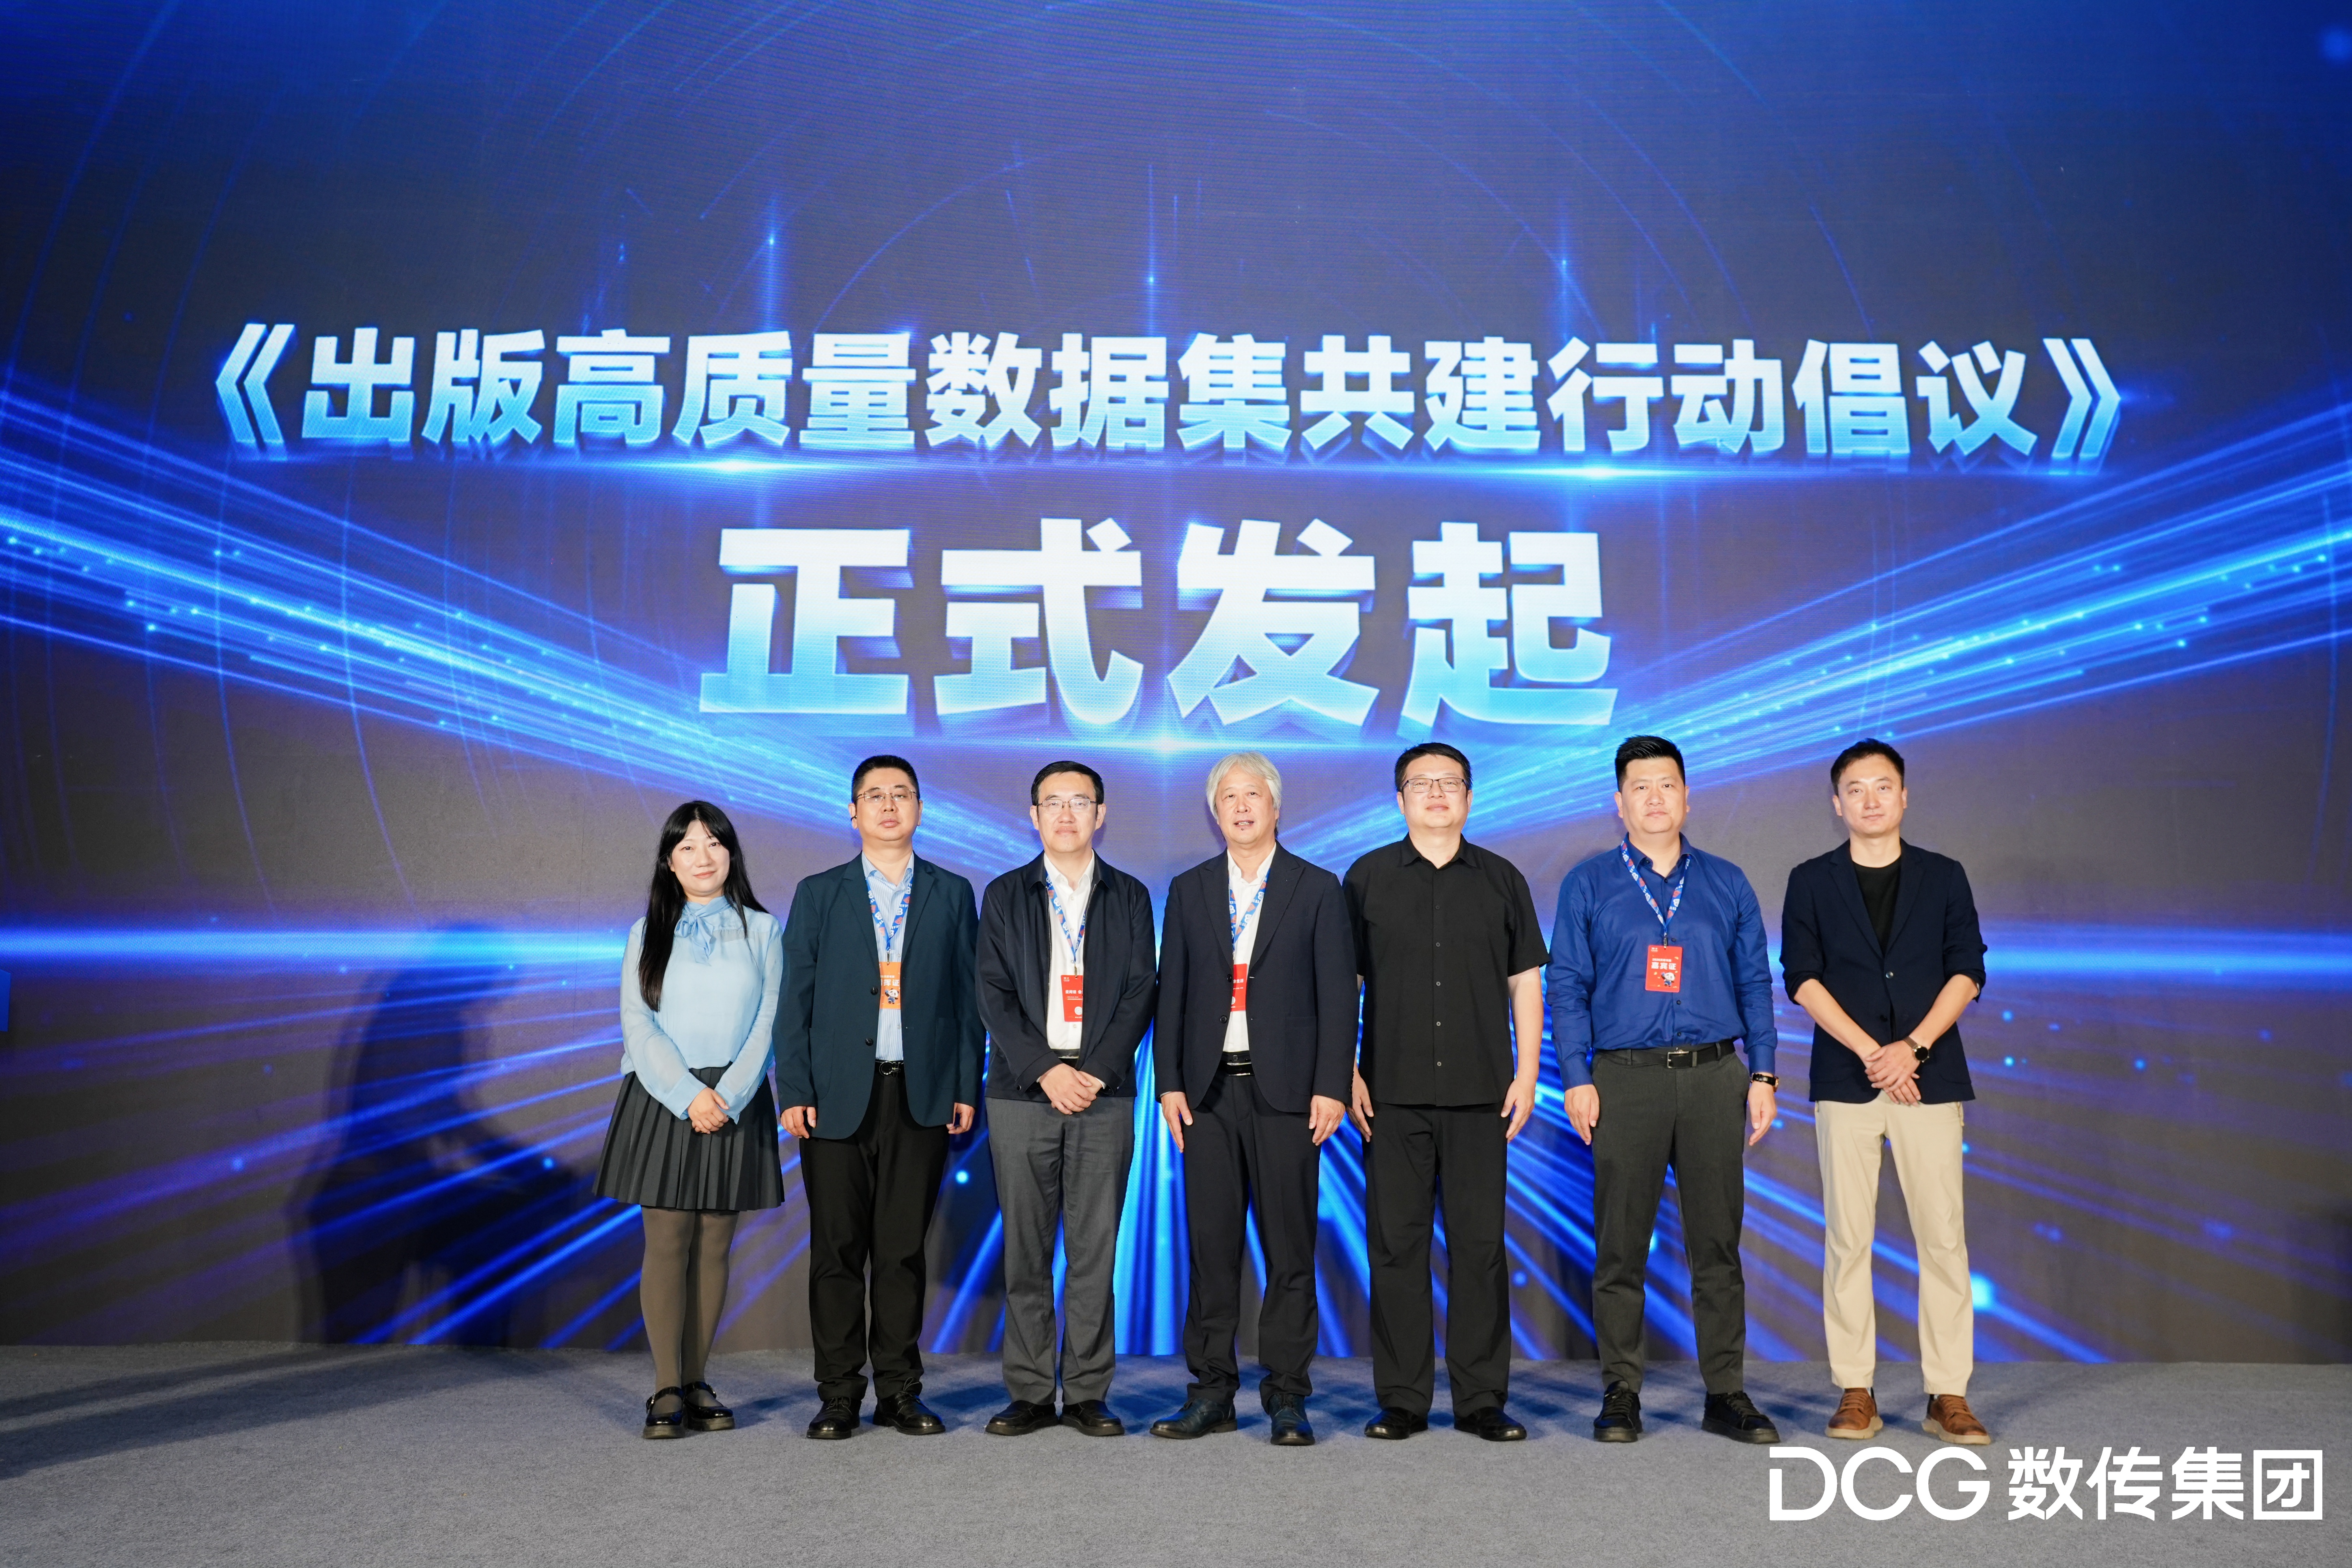
数传集团是这批标准的参与发布单位之一,它带入的是出版这一侧的视角。出版数据的形态特征、权利结构和质量来源,因此有机会在口径形成阶段被提出、被讨论,出版业不必等规则定型后再去被动适配。12项标准仍在研制,这一过程还在继续。
规则写清楚之后,还有一段路要走。标准回答“怎么算”:用什么单位计量,凭什么证据核验,按什么口径入表。落到实际交易中,还需要回答“在哪算、凭什么算”:数据在哪里汇聚,权属由谁确认,使用过程由谁记录。前者是公共品,依靠行业共识推进;后者要靠基础设施落地,靠一家一家出版单位的数据真正接入、真正流转起来。数据要素市场的接口正在定型,出版内容能否作为一类独立的资产被计价,取决于行业能否在规则与落地两端同时跟上。